Idag är självklart ämnet varumärke och bolån!
Rubriken är ett försök att anspela på inledningen till Arja Saijonmaas Melodifestivalhit från 1987. Referensen faller kanske lite platt i skriftlig form (låter bättre i mitt huvud), men är ack så relevant för aktörer som vill skapa konkurrensfördelar.
Men, men … Vår forskning, tillsammans med annan data, visar att image blir en allt viktigare del av kundupplevelsen och att förmågan att differentiera sig från andra aktörer i branschen får allt större betydelse när kunder väljer vem de vill vända sig till.
Temat för idag är således egentligen samma som förra inlägget – dvs aktörers differentiering inom en specifik bransch. Men idag ska vi studera SKI bolån samt diskutera hur metoden och analysen kan utvecklas utifrån perspektivet av en specifik bank.
Banken i fråga är Handelsbanken, vilket är en bank som för många kunder till tanken om en traditionell bank med ståtliga lokalkontor samt en ganska låg riskprofil, vilket ofta framhålls i finansiell media.
Empirin bygger på frågor där kunden anger om de själva anser att deras aktör skiljer sig positivt mot branschen samt ostrukturerade textsvar om antingen varför de skiljer sig positivt eller vad som behövs förbättras.
Analys
När man analyserar öppna svar är det bra att komma ihåg att de i viss mån kan betraktas som ohjälpta. Till skillnad från en flervalsfråga, där respondenten får ett antal svarsalternativ att förhålla sig till, ges här ingen hjälp på traven. Respondenten behöver själv komma på vad den associerar med ett varumärke eller en bank.
Detta innebär också att bilden kan bli något mer polariserad än vid en stängd fråga, eftersom kunderna ofta lyfter fram ett specifikt attribut som de tydligt förknippar med sin bank och som särskiljer den från andra aktörer. Det kan därför också vara värdefullt att välja en relevant jämförelsepunkt. Vilket i detta fall fick bli branschsnittet. På så sätt flyttas fokus från de frågor som är gemensamma för stora delar av branschen till de områden där en specifik aktör faktiskt utmärker sig.
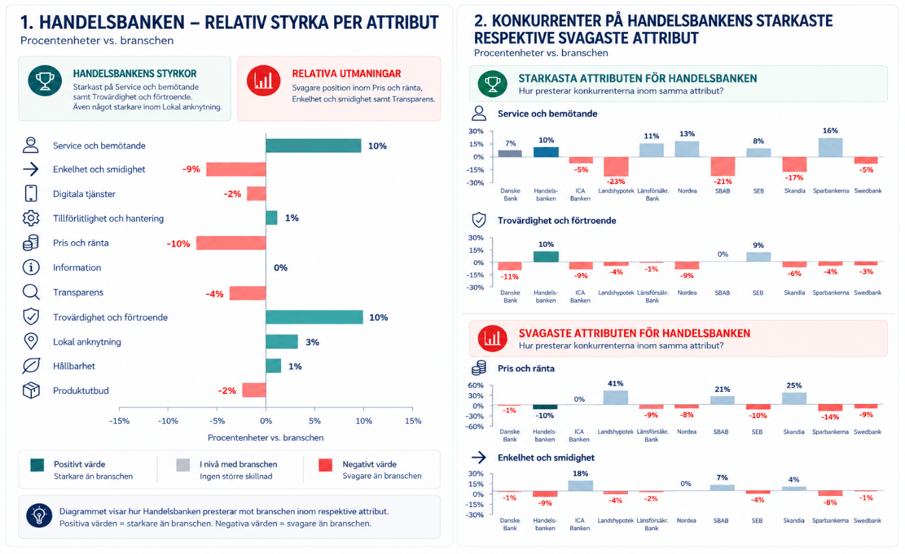
Nedan följer en första deskriptiv analys av resultaten, baserad på sammanslagna data för perioden 2022–2025. Som vi kan se utmärker sig Handelsbanken framför allt inom teman som Service och bemötande samt Trovärdighet och förtroende när kunderna beskriver vad som särskiljer banken från övriga branschen.
Kartanalys
Tillvägagångsätt
För att lyfta denna analys ska vi även vända oss till vad som kan ses som varumärkesmätningarnas heliga gral, dvs en tvådimensionell karta där olika aktörer kan jämföras!
Således, i syfte att omvandla och kombinera vår strukturerade data, det vill säga andelen kunder som svarat att de anser att en bank särskiljer sig från branschen, med den ostrukturerade textmassan finns flera möjliga tillvägagångssätt.
Det tillvägagångssätt som jag upplever har fungerat bäst är att först tematisera fritextsvaren på individnivå och koda varje kategori som en binär variabel. Därefter justeras andelarna för respektive aktör i förhållande till exempelvis branschsnittet. Dessa värden får sedan representera varje aktör i ett flerdimensionellt rum, i vårt fall med 11 dimensioner, där likheter och skillnader mellan aktörerna kan analyseras genom att jämföra vinklarna mellan deras respektive vektorer. Således blir resultaten enskilt för varje aktör och data består av en vektor med vad vi kan kalla ”likheter” med de andra aktörerna.
Dessa likheter kan sedan jämföras med den strukturerade delen av data, det vill säga den totala andelen kunder som anser att deras bank särskiljer sig från övriga branschen. På så sätt får den strukturerade datan representera styrkan i differentieringen, medan den kodade textmassan framför allt används för att fånga dess riktning genom vinkeln mellan aktörernas vektorer.
Idag är tematisering av fritext inte längre lika tidskrävande och kan genomföras betydligt mer effektivt. Även med metoder som Latent Dirichlet Allocation (LDA) och Non-negative Matrix Factorization (NMF) krävdes tidigare ett omfattande manuellt arbete för att skapa en användbar tematisering. Med dagens AI-verktyg kan stora delar av klassificeringsarbetet genomföras betydligt snabbare och med en enklare process, vilket även gör att dessa analyser blivit mer eftertraktade.
Resultat
Så, nedan kan vi se resultatet. Y-axeln anger andelen av kunder som anser deras bank särskiljer sig positivt från branschen sammanslaget 2022-2025 (för de aktörerna med så lång historik) mot X-axelns som kan kalls för ett likhetsmått med utgångspunkt i Handelsbanken. X axeln går från -1 (vilket betyder att en aktör har motsatt profil) till 1 (vilket betyder att de har exakt samma profil). Ett värde av 0 anger att de två aktörernas tematiserade textkommentarer delar lite variation i jämförelse med branschen. I lättare ord – de liknar inte varandra alls men är heller inte motsatt riktade.
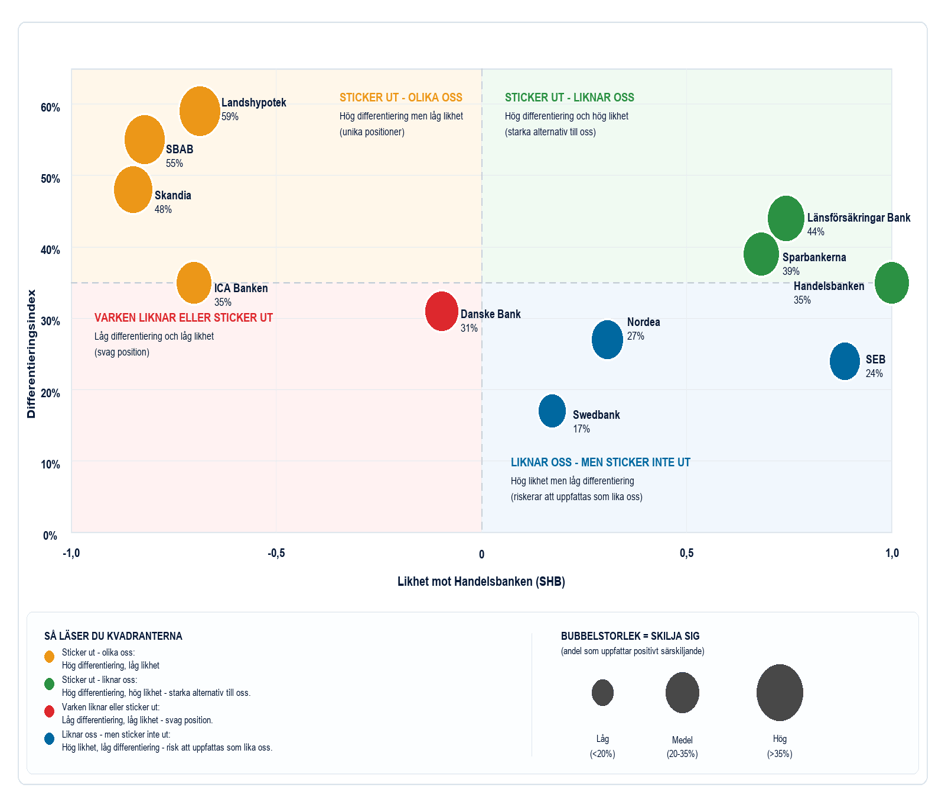
Vad säger då kartan oss? I Handelsbankens närhet återfinns aktörer som Länsförsäkringar, Sparbankerna och SEB, vilka kan ses som direkta konkurrenter utifrån hur kunderna uppfattar deras profil. Av dessa lyckas framför allt Länsförsäkringar och Sparbankerna tydligare differentiera sig från branschen än Handelsbanken.
På motsatt sida av kartan återfinns SBAB, Skandia och Landshypotek. Dessa aktörer har en tydligt annorlunda profil än Handelsbanken, delvis är samtliga till stor del digitala aktörer, samtidigt som de får högre betyg när det gäller att särskilja sig från branschen.
Om vi återvänder till föregående bild ser vi också vad som ligger bakom denna skillnad. För dessa digitala aktörer är det relativt färre kunder som lyfter fram service som särskiljande, medan pris i betydligt högre utsträckning anges som det som skiljer dem från övriga aktörer. Det pekar på två olika vägar till differentiering: Gruppen kring Handelsbanken förknippas i högre grad med service, medan aktörerna på andra sidan kartan i större utsträckning bygger sin särprägel kring pris.
Avslutningsvis
Olika associationer leder till olika förväntningar, vilket i sin tur påverkar faktorer som priselasticitet, lojalitet och kundnöjdhet. Att förstå hur marknaden, och framför allt de egna kunderna, uppfattar bankens differentiering men även konkurrenternas position blir därför en nödvändighet för att kunna planera och utforma strategier för framtiden.
Helt enkel, vem är du, vem är jag – (I detta fall) Bolåne -aktörer!
Slutligen, som min kära farmor alltid sade – Heder och tack samt hoppas vi åter ses i nästa inlägg!


Lämna ett svar